从先期发布的宏观经济与财政政策框架(KEM-PPKF),到 8 月正式递交的 2027 年国家预算草案(RAPBN),印尼政府已经勾勒出新一年度财政施政主线:重点布局粮食与能源自主、产业下游化及工业化、教育医疗、基建住房、地方经济发展与减贫工作,同步推进税制改革、自然资源收益提质,同时拓展多元化创新融资渠道。对外资企业来说,这份预算草案的价值,不局限于政府财政开支规模,更清晰指明下一阶段政策资源倾斜的产业、区域及经济活动方向。
01 6%的经济增长目标,释放经济提速信号
印尼政府将2027财年财政基调定为 “Tumbuh Lebih Tinggi, Sejahtera Lebih Cepat”,释义为更高增长、更快改善民生。
依据印尼财政部更新后的KEM-PPKF文件,2027年国家层面核心工作拆解为八大政策重点集群加一项支撑集群,合计60项具体工作任务。八大重点涵盖粮食主权、能源水资源自主、教育、医疗、产业下游化与工业化、基建住房及灾害抵御能力建设、民生经济与乡村振兴、减贫工作;支撑板块则覆盖国防安全、执法监管、政府治理、数字化建设以及经济外交。
整体政策设计带有鲜明的产业导向特征。印尼国家预算(APBN)不再仅仅承担行政运转经费的职能,政府将其视作助推本土产业升级、提升生产效率、优化营商环境、扩大就业岗位的核心抓手。
02 能源板块成为2027财政规划重要支点
印尼政府确立能源自主的发展目标,计划通过提升油气产能、削减成品油进口依赖、布局可再生能源、落地交通电气化等多条路径筑牢本国能源安全底座。早前KEM-PPKF文件就提出,要降低燃料进口占比,加速光伏开发与交通工具电动化进程。普拉博沃总统也提出,未来三年将大幅扩容光伏发电装机,持续落地棕榈油生物柴油等能源转型项目。
能源相关政策与印尼现行B50生物柴油规划相互衔接。伴随棕榈油产业向能源领域延伸,后续政策资源将持续向生物燃料、棕榈油精深加工、能源基建、新能源汽车全产业链倾斜。
对境外投资者而言,能源赛道的投资边界已经跳出传统油气范畴,拓展至棕榈油深加工、生物燃料、电力、光伏、储能、新能源车等多元赛道。
03 工业化与资源下游加工,预算赋能 “印尼制造”
2027年预算中,下游化(hilirisasi)、工业化(industrialisasi) 是具备长期价值的核心看点。
印尼长期推动镍、铝土矿等本土矿产就地加工,谋求完成从资源出口国向高附加值产品制造国的转型,该战略已经纳入2027财年八大政策重点集群。
普拉博沃在预算框架专题演讲中强调,印尼不愿仅充当他国商品消费市场,着力培育本土汽车、摩托、电视、计算机、手机制造实力,推进矿产深加工与全产业链本土化。后续产业政策将重点打通 “矿产资源加工 — 零部件生产 — 工业成品制造 — 本土供应链搭建 — 对外出口” 的完整产业链路。
面向出海企业,印尼市场的定位也随之转变:不再只是单纯的产品销售市场,更将成为生产制造基地、区域供应链枢纽以及产业合作载体。
04 重大政策新动向:筹建大宗商品交易所
2027预算透露出另一重磅信号:印尼计划设立全新大宗商品交易所。
据路透社消息,普拉博沃政府力争该交易平台在2027年1月前后投入运营,希望镍、锡、黄金等战略矿产能够形成本土定价与交易机制,增强印尼在全球大宗商品定价体系当中的话语权。
印尼意在摆脱单纯输出资源、被动接受国际定价的局面,争取深度参与乃至主导关键大宗商品价格形成。该交易机制的监管职责交由印尼金融服务管理局(OJK),后续配套细则将陆续对外公布。
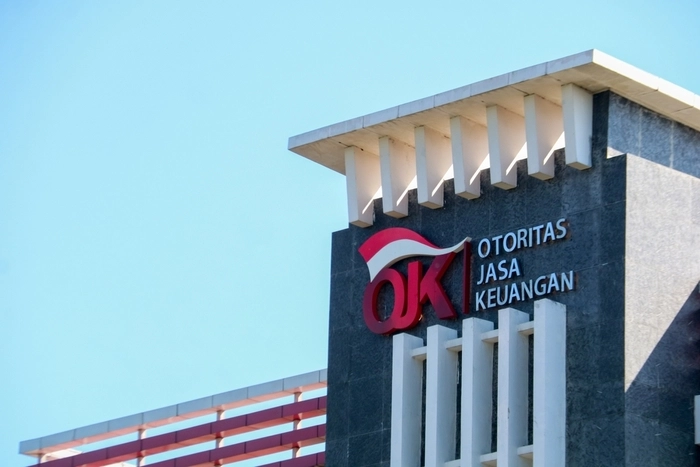
若该交易所落地,影响将覆盖矿业企业,同时辐射贸易商、金融机构、商品融资、套期保值业务、物流及大宗商品全链条相关企业。
05 财政支出更看重实际效能
2027 财年预算另一大特点,是财政支出讲求实效。
财政部更新版KEM-PPKF明确,2027年将开展预算结构优化,提升财政支出质量,落实绩效考核机制,合理管控公职人员相关开支,校准补贴与社会救助的受益人群数据,强化中央和地方财政协同。虽然财政政策以拉动增长为导向,但并不会无差别扩张各领域开支。
换言之,未来政府更关注的不是“预算花了多少”,而是“预算能产生多大的经济和社会效果”。
06 融资创新成为重要关键词
印尼财政部提出要打造创新、审慎、可持续的融资体系,依托 PPP/KPBU 模式、Danantara 国有平台开展公私部门协作,放大财政资金杠杆作用。
过往由政府财政直接出资建设项目的模式将逐步调整,形成一套全新项目运作逻辑:财政出台政策支持→国有投资平台参与布局→社会资本入场→金融机构配套融资→项目实现长期收益。这套模式尤其适用于大型基建、能源、工业园区、住房、交通、数字基建以及战略资源类项目。
对于出海企业,入局印尼市场的路径也迎来更多可能性。除传统外商直接投资建厂、商品贸易之外,PPP项目、产业协同、供应链合作、项目股权投资、融资协作、联合国有投资平台共同投资,都将成为企业参与印尼经济建设的可选路径。
对出海企业而言
释放出哪些信号
如果把2027年预算草案放到印尼整体经济政策中观察,可以看到一个较为明确的方向:印尼希望从“扩大市场规模”,进一步转向“扩大本土生产能力”。这也意味着,对于计划进入印尼市场的企业而言,未来更加值得关注的可能不是单一消费数据,而是政府正在形成的产业链机会。
以下领域,政策方向较为清晰,意味着未来公共财政、监管和政策资源更有可能向这些产业集中。
新能源与能源转型:生物柴油、太阳能、新能源汽车、能源基础设施等。
资源深加工与工业制造:镍、铝土矿、煤炭等资源下游化,以及汽车、电子、设备制造等产业链。
基础设施与住房:公共交通、区域连接、水务、住房、建筑和工程服务。
数字经济与科技:政府数字化、数据基础设施、产业数字化以及研究与创新。
金融与资本市场:大宗商品交易、项目融资、PPP及与Danantara相关的投资机制。
另外值得注意的是,印尼目前也面临自动化、人工智能以及高技术投资对传统就业吸纳能力产生影响的问题。DPR此前指出,随着高技术投资增加,投资规模与就业创造之间不再必然同步增长,因此提高正式就业比例本身也意味着印尼需要推动更具就业吸纳能力的产业和人才体系。
整体来看,印尼2027年国家预算草案已经呈现出相对清晰的政策主线:一方面,政府希望通过6%左右的经济增长目标、扩大产业投资、推动工业化和基础设施建设,进一步提高经济增长速度;另一方面,又希望通过税收改革、支出效率和2.4%左右的财政赤字控制,维持市场对财政可持续性的信心。
RAPBN 2027目前仍属于预算草案,最终规模、具体部门拨款及部分政策安排仍可能在DPR审议过程中调整,最终通过的APBN 2027才是正式生效的国家预算。
我们将紧盯审议走向,后续输出系列解读,为出海企业把握印尼政策窗口提供参考。